Domain adelssitz.de kaufen?
Wir ziehen mit dem Projekt
adelssitz.de um.
Sind Sie am Kauf der Domain
adelssitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain adelssitz.de kaufen?
Was ist der Unterschied zwischen Palast, Burg und Schloss?
Ein Palast ist ein prunkvolles Gebäude, das als Residenz für einen Monarchen oder eine königliche Familie dient. Eine Burg ist eine befestigte Anlage, die hauptsächlich der Verteidigung diente und oft auf einem Hügel oder einer Anhöhe erbaut wurde. Ein Schloss ist ein großes Gebäude, das sowohl als Residenz als auch als Verteidigungsanlage genutzt werden kann und oft eine Mischung aus beiden Funktionen darstellt. **
Wann wurde Schloss Burg gebaut?
Schloss Burg wurde im 12. Jahrhundert erbaut, genauer gesagt zwischen 1133 und 1150. Es wurde von Graf Adolf II. von Berg errichtet und diente zunächst als Wohnsitz der Grafen von Berg. Das Schloss wurde im Laufe der Jahrhunderte mehrmals umgebaut und erweitert. Heute ist Schloss Burg eine der größten Burgen in Nordrhein-Westfalen und ein beliebtes Ausflugsziel für Touristen. **


Ähnliche Suchbegriffe für Steuerliche Lasten
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
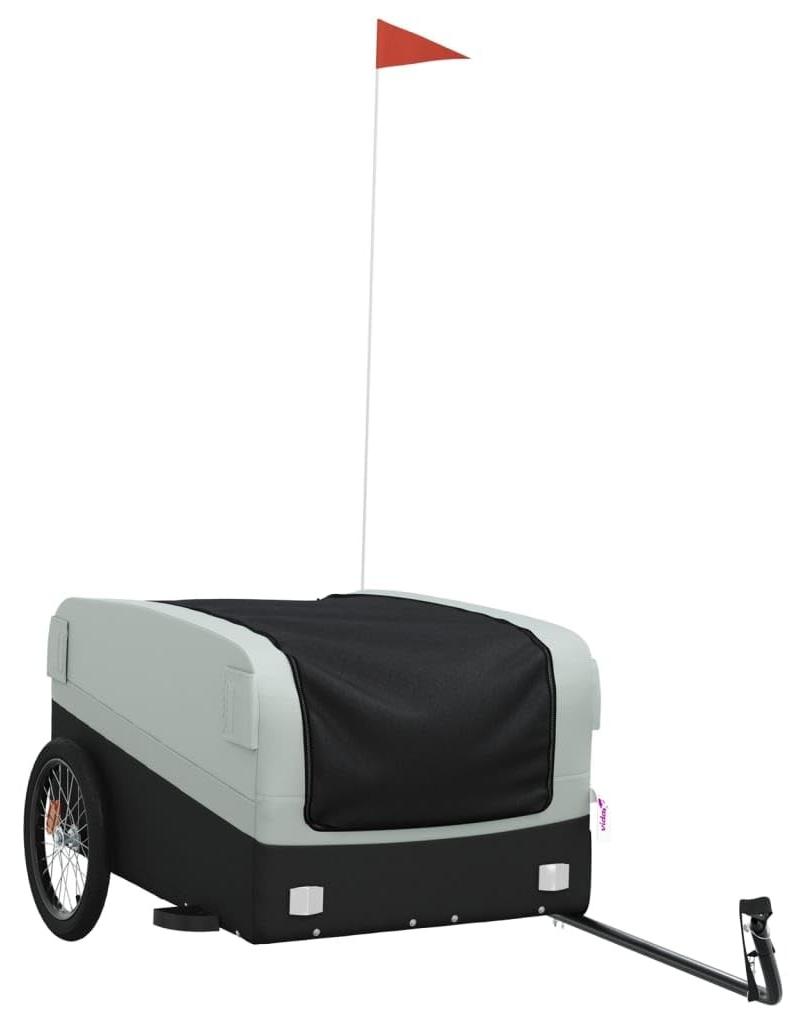
Robuster Fahrradanhänger für schwere LastenDieser robuste Fahrradanhänger ist perfekt für den Transport schwerer Güter. Mit einer Tragfähigkeit von bis zu 45 kg ist er eine zuverlässige Wahl für all Ihre Transportbedürfnisse.EigenschaftenMaterial: EisenFarbe: Schwarz und GrauVerstärkte AnhängekupplungDieser Fahrradanhänger ist ideal für den Einsatz im industriellen Bereich oder für den Transport von Möbeln. Dank des robusten Designs und der stabilen Konstruktion ist er perfekt für den täglichen Gebrauch.SpezifikationenGewicht: 8,65 kgAbmessungen: 69 x 1 x 6 cmMaximale Tragfähigkeit: 45 kgWichtige HinweiseInklusive SicherheitsflaggeEinfach zu montieren und zu verwendenMit diesem Fahrradanhänger wird der Transport schwerer Lasten deutlich einfacher und effizienter. Eine praktische Lösung für jeden Radfahrer!310,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
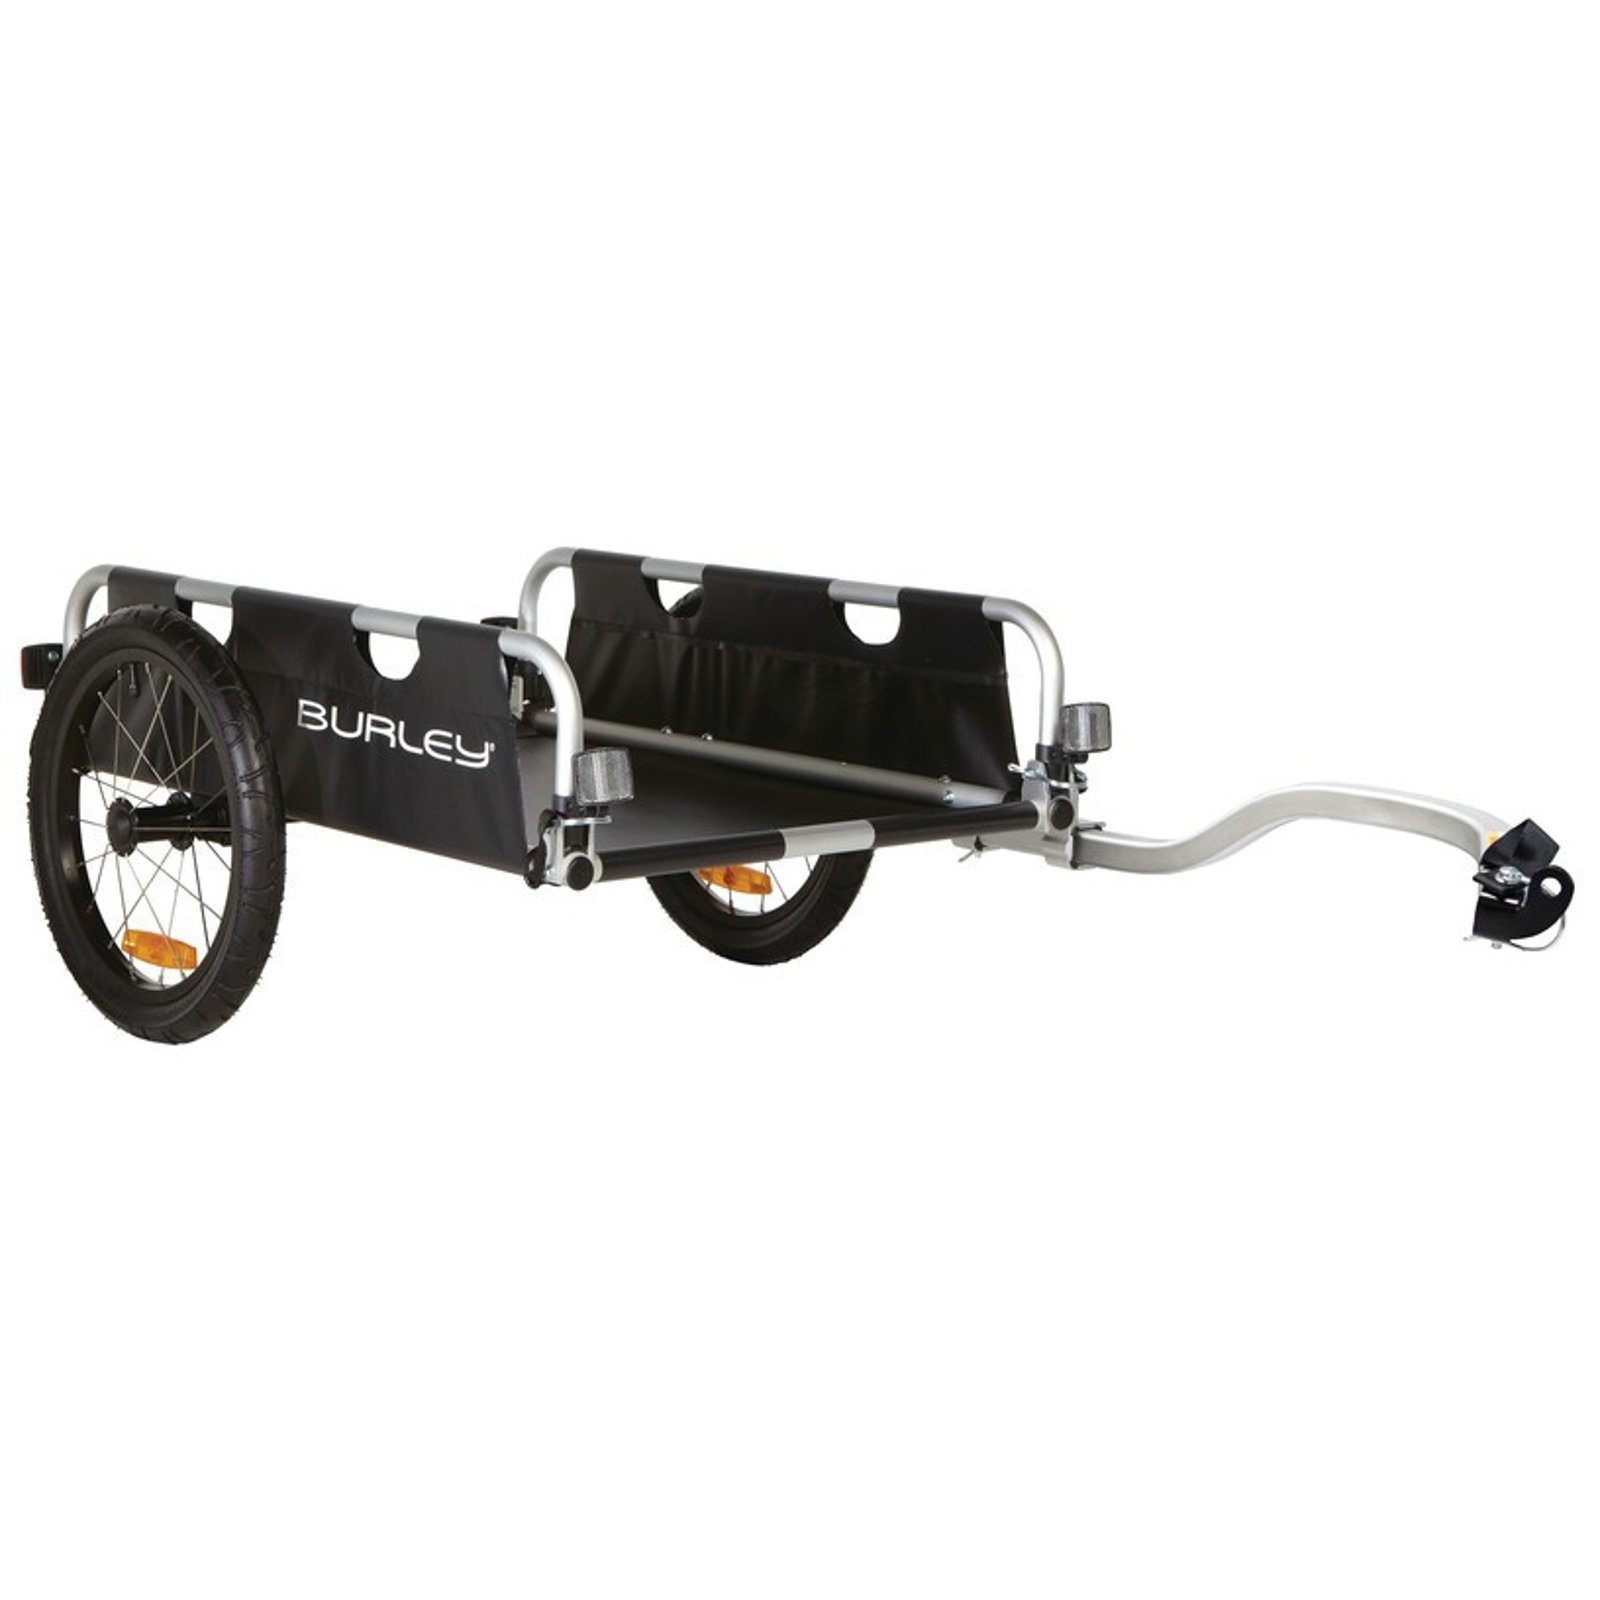
Burley Lasten Fahrradanhänger Flatbed, SchwarzDer Burley Flatbed Fahrrad-Lasten-Anhänger ist ein robuster und leichter Transportanhänger, der speziell für den Lastentransport und sperrige Ladung entwickelt wurde. Dank seines niedrigen Schwerpunkts kann der Fahrradanhänger sicher und stabil mit bis zu 45kg belastet werden. Der Anhänger ist kompakt zusammenfaltbar und somit nach jedem Transport einfach zu verstauen. - robuster und leichter Transportanhänger - speziell konzipiert für den Lastentransport und sperrige Ladung - kompakt zusammenfaltbar - 16"-Aluminium-Speichenlaufräder mit Strassenbereifung und Push-Button-Funktion - Flex Connector erlaubt es das angekuppelte Fahrrad abzulegen - weitere Bereifungen möglich: 16"x3"-Geländebereifung - Inklusive Deichsel - niedriger Schwerpunkt - Gepäcknetz und Packtasche optional erhältlich Technische Daten Gewicht: ca. 6,6 kg Zuladung: max. 45 kg Stauraum (LxBxH): ca. 82,5 x 52,0 x 18,0 cm Außenmaße, aufgebaut (LxBxH): ca. 83,8 x 78,5 x 40,9 cm Außenmaße, gefaltet (LxBxH): ca. 84,0 x 58,4386,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transportwagen für schwere Lasten 2702Produktstärken: Ideal zum Abstellen und Transportieren schwerer Lasten Maximale Widerstandsfähigkeit und Handlichkeit Traglast: 500 kg Extrem widerstandsfähige, geschweißte Stahlrohrstruktur Obere Platte und untere Ablage aus 20/10 mm Stahl Leicht fahrbar 4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar ist Robuster und bequemer Griff Obere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen können Untere Kanten zum Schutz der Fersen abgerundet Zubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur Sturzsicherung723,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Wann ist eine Burg ein Schloss?
Eine Burg wird normalerweise als eine mittelalterliche Festung angesehen, die hauptsächlich für Verteidigungszwecke gebaut wurde. Sie ist oft massiv und funktional gestaltet, um Angriffe abzuwehren. Ein Schloss hingegen ist in der Regel ein prächtigerer und repräsentativerer Bau, der auch als Wohnsitz für Adlige diente. Es verfügt oft über luxuriöse Ausstattung und ist weniger auf reine Verteidigung ausgerichtet. Die Grenze zwischen Burg und Schloss kann jedoch verschwimmen, da einige Gebäude sowohl Verteidigungs- als auch Wohnzwecken dienten. Letztendlich hängt es von der spezifischen Architektur, Nutzung und Geschichte des Gebäudes ab, ob es als Burg oder Schloss klassifiziert wird. **

Ist Schloss Neuschwanstein eine mittelalterliche Burg?
Nein, Schloss Neuschwanstein ist keine mittelalterliche Burg. Es wurde im 19. Jahrhundert im Stil der Neugotik erbaut und diente als privates Schloss für König Ludwig II. von Bayern. Es ist jedoch von mittelalterlichen Burgen inspiriert und hat eine romantische, märchenhafte Ästhetik. **
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
Top-Angebote
Produkte zum Begriff Steuerliche Lasten:
-
Papermoon "SCHLOSS BURG PALAST SCHWARZ WEIß"Vliestapete, ALTSTADT-SCHLOSS BURG PALAST SCHWARZ WEIßDESIGN XXL, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Robuster Fahrradanhänger für schwere LastenDieser robuste Fahrradanhänger ist perfekt für den Transport schwerer Güter. Mit einer Tragfähigkeit von bis zu 45 kg ist er eine zuverlässige Wahl für all Ihre Transportbedürfnisse.EigenschaftenMaterial: EisenFarbe: Schwarz und GrauVerstärkte AnhängekupplungDieser Fahrradanhänger ist ideal für den Einsatz im industriellen Bereich oder für den Transport von Möbeln. Dank des robusten Designs und der stabilen Konstruktion ist er perfekt für den täglichen Gebrauch.SpezifikationenGewicht: 8,65 kgAbmessungen: 69 x 1 x 6 cmMaximale Tragfähigkeit: 45 kgWichtige HinweiseInklusive SicherheitsflaggeEinfach zu montieren und zu verwendenMit diesem Fahrradanhänger wird der Transport schwerer Lasten deutlich einfacher und effizienter. Eine praktische Lösung für jeden Radfahrer!310,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burley Lasten Fahrradanhänger Flatbed, SchwarzDer Burley Flatbed Fahrrad-Lasten-Anhänger ist ein robuster und leichter Transportanhänger, der speziell für den Lastentransport und sperrige Ladung entwickelt wurde. Dank seines niedrigen Schwerpunkts kann der Fahrradanhänger sicher und stabil mit bis zu 45kg belastet werden. Der Anhänger ist kompakt zusammenfaltbar und somit nach jedem Transport einfach zu verstauen. - robuster und leichter Transportanhänger - speziell konzipiert für den Lastentransport und sperrige Ladung - kompakt zusammenfaltbar - 16"-Aluminium-Speichenlaufräder mit Strassenbereifung und Push-Button-Funktion - Flex Connector erlaubt es das angekuppelte Fahrrad abzulegen - weitere Bereifungen möglich: 16"x3"-Geländebereifung - Inklusive Deichsel - niedriger Schwerpunkt - Gepäcknetz und Packtasche optional erhältlich Technische Daten Gewicht: ca. 6,6 kg Zuladung: max. 45 kg Stauraum (LxBxH): ca. 82,5 x 52,0 x 18,0 cm Außenmaße, aufgebaut (LxBxH): ca. 83,8 x 78,5 x 40,9 cm Außenmaße, gefaltet (LxBxH): ca. 84,0 x 58,4386,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Palast, Burg und Schloss?
Ein Palast ist ein prunkvolles Gebäude, das als Residenz für einen Monarchen oder eine königliche Familie dient. Eine Burg ist eine befestigte Anlage, die hauptsächlich der Verteidigung diente und oft auf einem Hügel oder einer Anhöhe erbaut wurde. Ein Schloss ist ein großes Gebäude, das sowohl als Residenz als auch als Verteidigungsanlage genutzt werden kann und oft eine Mischung aus beiden Funktionen darstellt. **
-
Wann wurde Schloss Burg gebaut?
Schloss Burg wurde im 12. Jahrhundert erbaut, genauer gesagt zwischen 1133 und 1150. Es wurde von Graf Adolf II. von Berg errichtet und diente zunächst als Wohnsitz der Grafen von Berg. Das Schloss wurde im Laufe der Jahrhunderte mehrmals umgebaut und erweitert. Heute ist Schloss Burg eine der größten Burgen in Nordrhein-Westfalen und ein beliebtes Ausflugsziel für Touristen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Steuerliche Lasten
-
Transportwagen für schwere Lasten 2702Produktstärken: Ideal zum Abstellen und Transportieren schwerer Lasten Maximale Widerstandsfähigkeit und Handlichkeit Traglast: 500 kg Extrem widerstandsfähige, geschweißte Stahlrohrstruktur Obere Platte und untere Ablage aus 20/10 mm Stahl Leicht fahrbar 4 große Räder: 2 schwenkbare Räder (mit Feststeller) und 2 stationäre Räder, Ø 160 mm, gummibereift, damit der Wagen (auch stark beladen) leicht fahrbar ist Robuster und bequemer Griff Obere Platte mit 25 mm hohem Rand auf 3 Seiten (davon 2 hochklappbar), damit beim Transport keine Gegenstände/Werkzeuge herunterfallen können Untere Kanten zum Schutz der Fersen abgerundet Zubehör: Zusätzliche Ablagen aus verzinktem Stahlblech (2 mm stark) mit erhöhten Kanten zur Sturzsicherung723,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gröschner, Annett: Schwebende LastenSchwebende Lasten , Roman. Nominiert für den Deutschen Buchpreis 2025 , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20250320, Autoren: Gröschner, Annett, Seitenzahl/Blattzahl: 288, Keyword: 20. Jahrhundert; Annett Gröschner; Aufstand; Belletristik; Blumenbinderin; DDR; Demokratie; Diktatur; Frauen; Geschichte; Industriezeitalter; Kaiser; Kranfahrerin; Leben; Magdeburg; Nationalsozialismus; Ostdeutschland; Revolution; Roman; Weltkrieg, Fachschema: Deutsche Belletristik / Roman, Erzählung, Fachkategorie: Historischer Roman~Belletristik: Themen, Stoffe, Motive: Politik~Belletristik: Themen, Stoffe, Motive: Soziales, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 282 Blätter, Länge: 205, Breite: 124, Höhe: 30, Gewicht: 468, Produktform: Gebunden, Genre: Belletristik,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "SCHLOSS BURG PALAST SCHWARZ WEIß"Vliestapete, ALTSTADT-SCHLOSS BURG PALAST SCHWARZ WEIßDESIGN XXL, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral, reißfest, wasserdampfdurchlässig, Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Stärke Material: 0,02, Montage: Einsatzbereich: Feuchträume, Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: nass zu entfernen, restlos trocken abziehbar, Maße & Gewicht: Breite: 4 m, Länge: 2,6 m, Gewicht: 1,35 kg, Flächengewicht: 122 g/m², Lieferumfang: Lieferumfang: Tapetenkleister, Montageanleitung, Anzahl Bahnen: 8 Stk., Wissenswertes: Hinweis Art Tapete: Vliestapeten: Das Material ist dimensionsstabil und kann kleinere Risse überbrücken bzw. kaschieren. Wegen ihrer Wasser- und Dampfbeständigkeit können Vliestapeten auch sehr gut in Nassbereich und Küche eingesetzt werden. Außerdem lassen sie sich beim späteren Renovieren rückstandslos entfernen und trocken von der Wand abziehen. Der große Vorteil von Tapeten auf Vliesbasis ist ihre besonders leichte Verarbeitung, in erster Linie das Wegfallen der Einweichzeit. Die Wand wird einfach eingekleistert, danach wird die Tapete direkt angebracht. So können Sie auch ohne Tapeziertisch tapezieren. Vliestapeten unterscheiden sich von Papiertapeten durch ein hochwertiges Spezialvlies, das als Trägermaterial eingesetzt wird., Fototapeten werden direkt auf einem Papier- oder Vliesträger gedruckt und bieten fotorealistische Bilder für Ihre Wände. Das Motiv wird in Tapetenbahnen oder in Tapetenabschnitten geliefert,das aneinandergefügt als ein Fotomotiv auf der Wand erscheint., Hinweise: Hinweise: Das abgebildete Motiv können sie in den angegebenen verschiedenen Größen bestellen. Da das Verhältnis von Breite zu Höhe des Motivs nicht immer gleich ist, kann es vorkommen das kleine Teile des Randes nicht mit abgedruckt werden.116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Wann ist eine Burg ein Schloss?
Eine Burg wird normalerweise als eine mittelalterliche Festung angesehen, die hauptsächlich für Verteidigungszwecke gebaut wurde. Sie ist oft massiv und funktional gestaltet, um Angriffe abzuwehren. Ein Schloss hingegen ist in der Regel ein prächtigerer und repräsentativerer Bau, der auch als Wohnsitz für Adlige diente. Es verfügt oft über luxuriöse Ausstattung und ist weniger auf reine Verteidigung ausgerichtet. Die Grenze zwischen Burg und Schloss kann jedoch verschwimmen, da einige Gebäude sowohl Verteidigungs- als auch Wohnzwecken dienten. Letztendlich hängt es von der spezifischen Architektur, Nutzung und Geschichte des Gebäudes ab, ob es als Burg oder Schloss klassifiziert wird. **
-
Ist Schloss Neuschwanstein eine mittelalterliche Burg?
Nein, Schloss Neuschwanstein ist keine mittelalterliche Burg. Es wurde im 19. Jahrhundert im Stil der Neugotik erbaut und diente als privates Schloss für König Ludwig II. von Bayern. Es ist jedoch von mittelalterlichen Burgen inspiriert und hat eine romantische, märchenhafte Ästhetik. **
-
Was ist der steuerliche Wohnsitz?
Der steuerliche Wohnsitz bezieht sich auf den Ort, an dem eine Person steuerlich als ansässig gilt. Dieser Ort bestimmt, in welchem Land oder Staat eine Person steuerpflichtig ist. Der steuerliche Wohnsitz hängt von verschiedenen Faktoren ab, wie der Dauer des Aufenthalts, dem Ort des Lebensmittelpunkts und der Absicht, sich dauerhaft an einem Ort niederzulassen. Es ist wichtig, den steuerlichen Wohnsitz korrekt zu bestimmen, da dies Auswirkungen auf die Steuerpflicht und die Höhe der Steuern haben kann. In einigen Ländern kann es auch zu Doppelbesteuerung kommen, wenn eine Person in mehreren Ländern als steuerlich ansässig gilt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.